
Die 7 wirklich wichtigen Versicherungen im Überblick
Welche Versicherungen braucht man wirklich? Fundierter Ratgeber, Beispiele, Tipps & Entscheidungsmatrix. Seriöse Empfehlungen für Ihren optimalen Schutz.

- Was gesetzlich vorgeschrieben ist
- Unverzichtbar: Diese Absicherungen braucht fast jeder
- Kann-Versicherungen: Schutz für Ihren individuellen Bedarf
- Typische Fehlentscheidungen beim Versicherungsschutz
- Praktische Entscheidungshilfe: Matrix, Checkliste & Zielgruppen
Was gesetzlich vorgeschrieben ist
Die Basis: Pflichtversicherungen schaffen Grundschutz
TL;DR: Krankenversicherung, Kfz-Haftpflicht und gesetzliche Rentenversicherung sind in Deutschland verpflichtend – sie sind die Basis jeder persönlichen Absicherung.
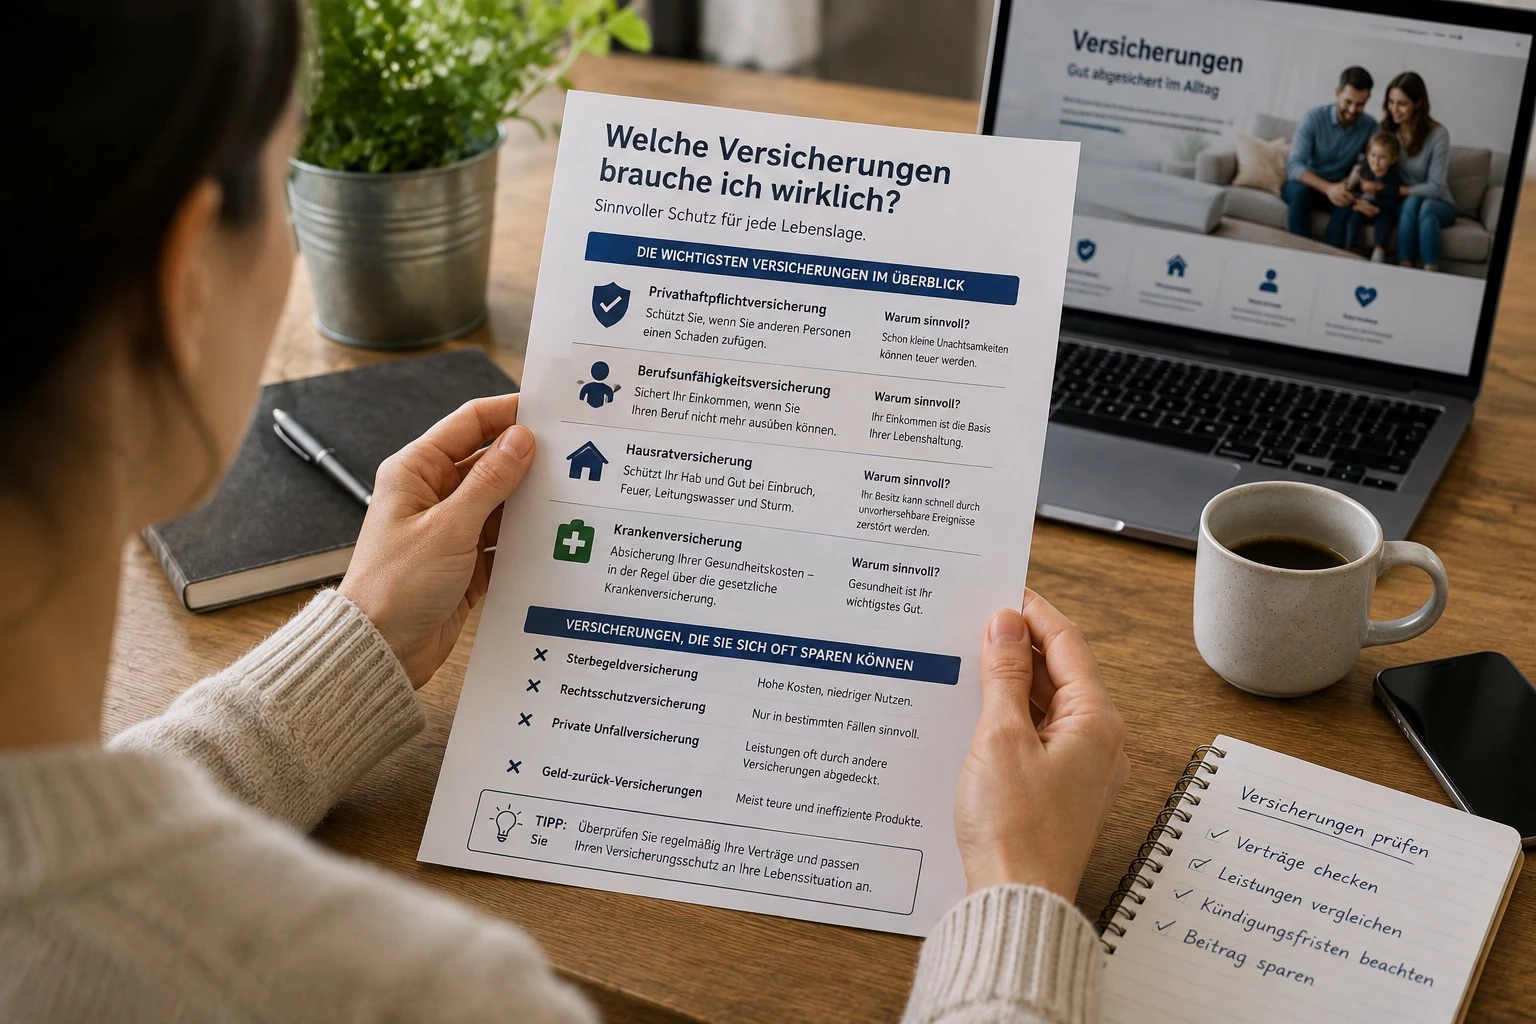
Für die meisten Menschen in Deutschland beginnt Versicherung mit einer Verpflichtung. Gesetzlich vorgeschrieben sind die Krankenversicherung (GKV oder PKV) und, sobald ein Kraftfahrzeug am Straßenverkehr teilnimmt, die Kfz-Haftpflichtversicherung. Wer als Arbeitnehmer arbeitet, ist zudem automatisch in der gesetzlichen Rentenversicherung pflichtversichert. Diese Basis bildet das Mindestmaß an Absicherung.
Unverzichtbar: Diese Absicherungen braucht fast jeder
Privathaftpflicht, Berufsunfähigkeit & Wohngebäude: Schutz vor finanziellen Katastrophen
TL;DR: Privathaftpflichtschutz ist existenziell, Berufsunfähigkeit muss jede Erwerbstätige erwägen, Wohngebäudeversicherung ist für Eigentümer unerlässlich.
Die private Haftpflichtversicherung steht auf Rang eins der empfehlenswerten Police. Sie schützt im Ernstfall vor Schadensersatzforderungen in Millionenhöhe. Ein banaler Unfall auf dem Fahrrad oder ein Missgeschick bei Freunden können existenzbedrohende Ansprüche nach sich ziehen.
Gleichwertig wichtig ist insbesondere für Erwerbstätige die Berufsunfähigkeitsversicherung. Psychische Erkrankungen, Rückenleiden oder Unfälle führen Jahr für Jahr zur Erwerbsunfähigkeit – oftmals trifft es Berufseinsteiger ebenso wie Akademiker oder Fachpersonal. Die staatliche Erwerbsminderungsrente ist in aller Regel zu gering, um die Lebenshaltungskosten zu sichern (Verbraucherzentrale).
Für Immobilienbesitzer ist die Wohngebäudeversicherung obligatorisch: Feuer, Leitungswasserschäden, Sturm und Hagel können binnen Minuten das Lebenswerk vernichten.
Die Absicherung wird durch die Auslandsreise-Krankenversicherung sinnvoll ergänzt. Sie übernimmt Heilbehandlungskosten bis zu Rücktransporten – Leistungen, die gesetzliche Krankenkassen nur eingeschränkt tragen.
Kann-Versicherungen: Schutz für Ihren individuellen Bedarf
Flexibler Schutz: Hausrat, Rechtsschutz, Zahnzusatz & Pflegezusatz
TL;DR: Nicht jede Versicherung ist ein Muss – es kommt auf Güter, familiäre Verpflichtungen und finanzielle Polster an.
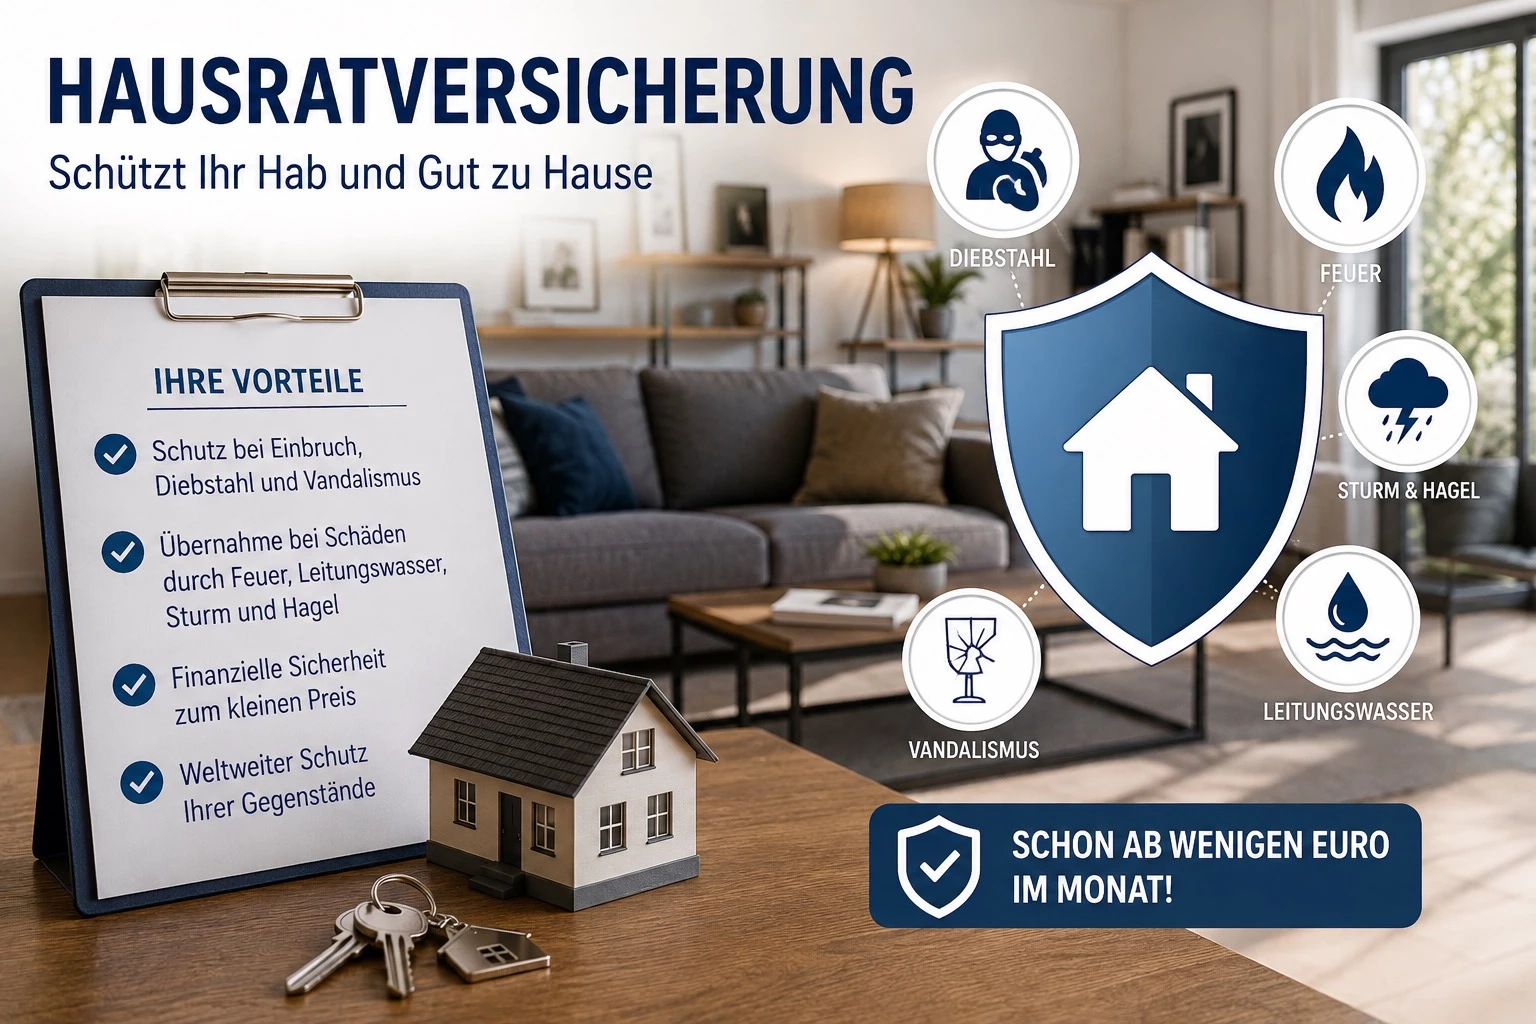
Nicht jeder Vertrag ist für jeden ratsam. Hausratversicherungen machen Sinn, wenn Einrichtung und Technik wertvoll sind. Bei günstigem Hausstand kann im Ernstfall der Neukauf aus Rücklagen erfolgen.
Rechtsschutzversicherungen bieten sich für rechtliche Auseinandersetzungen in Beruf, Verkehr oder Mietverhältnissen an – besonders, wenn Streitfälle oder hohe Prozesskosten drohen.
Besonders gefragt ist die Zahnzusatzversicherung, wenn künftig hochwertiger Zahnersatz nötig sein wird und Rücklagen gering sind. Für Eltern kleiner Kinder können Unfall- oder Kinderinvaliditätsversicherungen bedeutsam sein.
Typische Fehlentscheidungen beim Versicherungsschutz
Überflüssige Policen, riskante Lücken & Kostenfallen
TL;DR: Nicht jeder Vertrag ist sinnvoll. Viele Policen verursachen laufende Kosten, bieten aber wenig Leistung oder doppelten Schutz.
Ein weit verbreiteter Fehler ist der Abschluss von Verträgen, deren Schäden aus der eigenen Tasche tragbar wären: Handyversicherungen, Glasbruch- oder Brillenpolicen. Ebenso wenig empfehlenswert sind Reisegepäckversicherungen oder reine Sterbegeldversicherungen.
Restschuldversicherungen gelten häufig als teure Zusatzlast, die bei Zahlungsausfällen nicht zuverlässig leistet (vgl. Marktcheck-Report Bundesanstalt für Finanzdienstleistungsaufsicht). Kapitalbildende Lebensversicherungen sind wegen niedriger Zinsen und hoher Kosten selten ratsam. In vielen Fällen sind ETF-Sparpläne und flexible Auszahlpläne die bessere Altersvorsorge.
Auch bei Kfz-Versicherungen gilt: Eine Vollkasko lohnt für Neuwagen – wer einen alten Wagen fährt und finanzielle Rücklagen hat, kann auf Kaskoschutz verzichten.
Schauen Sie sich doch einmal eine Übersicht all unserer spannenden Themen an
Praktische Entscheidungshilfe: Matrix, Checkliste & Zielgruppen
Was passt zu wem? Realbeispiele, Entscheidungsmatrix, Checkliste
TL;DR: Zielgruppengerechter Versicherungsschutz hängt von Alter, Lebensphase und Vermögen ab. Eine übersichtliche Matrix hilft bei der Auswahl.
Selbst ein solider Basisschutz wie Privathaftpflicht, Berufsunfähigkeits- und Krankenversicherung muss zur individuellen Lebenslage passen. Die nachfolgende Entscheidungsmatrix fasst zusammen, für wen welcher Vertrag sinnvoll ist:
Überprüfen Sie Ihren Versicherungsschutz immer bei großen Veränderungen – Umzug, Familiengründung oder Berufswechsel erfordern Anpassung.
Entscheidungsmatrix (Auswahl wichtiger Versicherungen)
| Versicherung | Für wen empfohlen? | Weniger geeignet für | Wichtige Stärken | Schwächen/Nachteile | Preis-/Leistung | Alternative |
|---|---|---|---|---|---|---|
| Private Haftpflicht | Alle, unabhängig von Alter/Beruf | — | Existenzschutz bei hohen Schadensersatzforderungen | Teilweise Ausschlüsse (Schlüsselschäden, Freunde) | Sehr gut | — |
| Berufsunfähigkeit | Jede(r) Erwerbstätige | Schüler*innen, Pensionierte | Absicherung bei Krankheit/Unfall, realistische Auszahlung | Bei Vorerkrankungen teuer oder keine Annahme | Gut für Gesunde/Frühstarter | Erwerbsunfähigkeitsversicherung |
| Wohngebäude | Eigentümer (Haus/Wohnung) | Mieter | Schutz bei Brand, Unwetter | Beitragshöhe, Ausschlüsse Elementarschäden | Ausgewogen, abhängig von Lage | Elementarschadenzusatz |
| Auslandsreise-Kranken | Alle, die reisen | — | Weltweite Notfallabsicherung | Nur auf Reisen gültig, Rücktransport oft gedeckelt | Sehr gut, geringe Kosten | — |
| Hausrat | Wer teure Einrichtung besitzt | Spartanischer Haushalt | Schutz bei Feuer/Einbruch | Oft günstig, aber nicht zwingend notwendig | Gut, je nach Hausstand | Rücklagenbildung |
Vorteile & Nachteile auf einen Blick
Vorteile
- Sicherheit vor finanziellen Ruinen (Haftpflicht, Berufsunfähigkeit)
- Günstiger Schutz, falls bedarfsgerecht gewählt
Nachteile
- Kosten bei Policen mit geringem Schadenrisiko summieren sich
- Leistungslücken, wenn Bedingungen schlecht geprüft werden
Checkliste für die Praxis
- Vor Abschluss prüfen, ob der Schaden die Existenz bedrohen könnte
- Verträge an Lebensphase und Werte anpassen
- Jährlich überprüfen – Beitragssenkung durch Wechsel möglich
- Niemals auf Werbeversprechen oder spontane Empfehlungen verlassen
Weiterführende Informationen
Für Detailvergleiche empfehlen sich die Portale Verbraucherzentrale, Stiftung Warentest oder Check24 – besonders, wenn es um Tarifdetails, Preis-Leistung und Besonderheiten spezifischer Policen geht. Fokussieren Sie auf Konditionen wie Versicherungssumme, Selbstbehalt und Kündigungsfristen. Mehr Lesetipps finden Sie auf offiziellen Branchenportalen und unabhängigen Finanzmagazinen.
Zielgruppen im Blick
Perspektive für 20–40 Jahre
Junge Erwachsene bauen Vermögen auf und gründen Familien – sie benötigen vor allem zuverlässige Haftpflicht- und Berufsunfähigkeitsversicherungen. Wer verreist, ergänzt mit einer Auslandsreise-Krankenversicherung. Hausratversicherung lohnt ab hochwertiger Einrichtung, Kinder machen Risikolebens- und Unfallversicherungen sinnvoll.
Perspektive für 40–60 Jahre
Die Lebensmitte ist geprägt von Verantwortlichkeiten. Immobilienbesitz macht Wohngebäude- und Elementarschadenversicherung oft zwingend. Wer eine Familie finanziell absichern muss, sollte Risikolebensversicherung und ausreichenden Berufsunfähigkeitsschutz überprüfen. Zusatzversicherungen wie Zahnzusatz werden mit dem Alter relevanter.
Perspektive ab 60
Im Ruhestand lohnt der Versicherungs-Check: Viele Policen können jetzt angepasst oder gekündigt werden. Auslandsreise-Krankenversicherung bleibt für Vielreisende ein Thema. Pflegezusatzversicherung kann wegen Beitragshöhen und Wartezeiten noch sinnvoll sein, ist aber kritisch zu kalkulieren. Überflüssige Policen sollten wegfallen, Hausrat oder Rechtsschutz nach individuellem Bedarf erhalten bleiben.
„Versichern Sie sich immer nur gegen Risiken, deren Folgen Sie nicht alleine tragen könnten.“
Verbraucherzentrale Bundesverband
Vereinbaren Sie ein persönliches Gespräch zur unabhängigen Versicherungsberatung für Ihre familiäre Situation.
Jetzt TerminWeitere Stichwörter zu diesem Artikel
Das könnte Sie auch interessieren

Telefonische Krankschreibung abgeschafft: Was künftig gilt

Dupes: Günstige Alternativen zu Designerdüften und Elektronik

Badezimmer modernisieren in Hattingen, Mettmann und Velbert

Auto monatlich Kosten: Realistische TCO und Kostenstruktur

Die besten Second-Hand-Läden im Bergischen Land – Vintage-Mode, echte Schätze


