
Auto monatlich Kosten: Realistische TCO und Kostenstruktur
Auto monatlich Kosten: Entdecke die realen Gesamtkosten (TCO), Fixkosten, Wertverlust und Optimierung. Mit Checkliste, Beispielen & Experten-Tipps.

- Die realen monatlichen Autokosten im Überblick
- Fixkosten: Steuer, Versicherung und Pflichtabgaben
- Variable Kosten: Nutzung, Wartung und Verbrauch
- Wertverlust als größter Einzelposten der Autokosten
- Strategien zur Kostenkontrolle und Optimierung
Die realen monatlichen Autokosten im Überblick
Unsichtbare Ausgaben der Mobilität erkennen und bewerten
TL;DR: Die monatlichen Kosten eines Autos werden oft unterschätzt. Realistische TCO-Betrachtungen zeigen, dass durchschnittliche Pkw-Kosten meist deutlich über den in Statistiken kursierenden Zahlen liegen. Wertverlust ist der größte, aber unsichtbare Kostenfaktor.
Fixkosten: Steuer, Versicherung und Pflichtabgaben
Staatliche Abgaben und Kfz-Steuer
Die Kfz-Steuer richtet sich nach Hubraum, Antrieb und CO₂-Ausstoß. Fahrzeuge mit niedrigem Verbrauch werden steuerlich bevorzugt, während hohe Emissionen mit steigendem Zuschlag belegt sind. Dieser Anreiz führt dazu, dass emissionsarme Modelle im Unterhalt günstiger sind. Für Dieselfahrzeuge kommt seit 2021 ein zusätzlicher Aufschlag hinzu, der die Lücke zu Benzinern verringert.
Kfz-Versicherung – Altersstaffel und Schadensfreiheit
Versicherungen machen im Schnitt zwölf Prozent der jährlichen Betriebskosten aus. Die Prämie hängt vom Alter, Schadenfreiheitsklasse (SF) und Versicherungsumfang ab. Bei älteren Fahrern steigt die Versicherung ab rund 60 Jahren wieder an, da statistisch die Unfallwahrscheinlichkeit wächst. Ein Verzicht auf den Tarifvergleich kostet jedes Jahr bares Geld: Laut Fachmagazinen können Versicherungsnehmer bis zu 400 Euro pro Jahr sparen, wenn sie aktiv wechseln.
TÜV, Wartung und Pflichtaufwendungen
Staatliche Pflichtuntersuchungen wie TÜV/DEKRA, neue Reifen und wechselnde Versicherungsbeiträge gehören zu den festen Ausgaben. Gerade bei Leasing oder Finanzierung kommen teils zusätzliche Prüfpflichten oder GAP-Versicherungen hinzu.
Variable Kosten: Nutzung, Wartung und Verbrauch
Betriebskosten – Kraftstoff, Energie und täglicher Bedarf
Kraftstoff ist die sichtbarste Ausgabe im Autofahrer-Alltag. Der Betrag variiert je nach Antrieb, Spritpreis und Fahrstrecke. Beispiel einer praxisnahen Rechnung: Wer im Jahr rund 15.000 Kilometer mit durchschnittlichen 6,5 Litern verbraucht und einen Literpreis von 1,80 € zugrunde legt, zahlt allein für den Kraftstoff etwa 146 Euro monatlich. Hinzu kommen Kosten für Wischwasser, Pflegeartikel oder Strom.
Werkstattkosten – die unterschätzte Kostenfalle
ADAC-Analysen beziffern für einen Kleinwagen durchschnittliche Wartungs- und Reparaturausgaben von 54 Euro monatlich. Mittelklassewagen liegen bei etwa 60 Euro. Kosten für ältere Fahrzeuge können durch plötzlichen Verschleiß sogar stark steigen. Besonders Bremsen, Auspuff, Reifen und Beleuchtung verursachen unerwartete Rechnungen. Eine kontinuierliche Wartung erhält den Fahrzeugwert und verhindert größere Schäden.
Praxisszene: Alltag und variable Ausgaben
Eine Familie fährt täglich zum Kindergarten, zur Arbeit und nutzt das Auto für spontane Wochenendausflüge. Je nach Auslastung und Fahrweise schwanken die monatlichen Betriebskosten. Nach einem besonders kalten Winter fallen Zusatzkosten für neue Reifen und Öllecks an. Diese "unvorhergesehenen" Ausgaben sollten im Budget einkalkuliert werden.
Variable Kosten steigen mit der Fahrleistung: Vielnutzer und Pendler zahlen spürbar mehr – doch auch bei Wenigfahrern bleiben Fixkosten bestehen. Bei E-Autos variieren Strom- und Wartungskosten, der Wertverlust kann teils deutlich schwanken.
Wertverlust als größter Einzelposten der Autokosten
Dramatische Abschreibung – der unsichtbare Kostenfaktor
Mit dem ersten Kilometer verliert jedes Auto an Wert. Neuwagen können bereits im ersten Jahr bis zu 25 Prozent des Kaufpreises einbüßen. Nach drei Jahren ist oft nur noch die Hälfte des ursprünglichen Werts vorhanden – unabhängig von technischer Zuverlässigkeit oder Ausstattung. Ab dem fünften Jahr sinkt der jährliche Wertverlust, läuft dann aber langsam weiter. Wer sein Fahrzeug früh verkauft, trägt die höchsten Verluste.
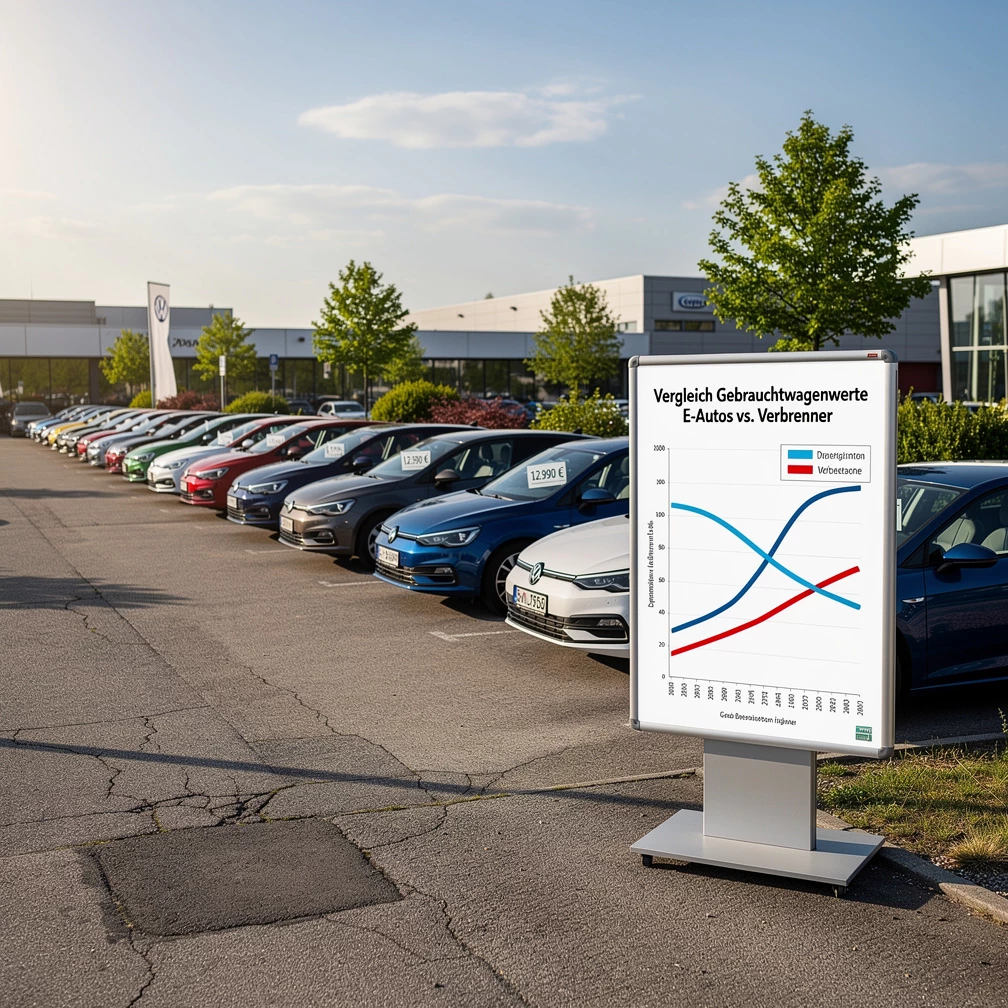
Vergleich: Elektroauto vs. Verbrenner im Wertverlust
Aktuelle Marktdaten zeigen, dass sich die Wertverluste von E-Autos und Verbrennern angleichen. In Mittelklasse-Segmenten wie VW Golf und ID.3 lag der Wertverlust nach vier Jahren bei rund 51–52 Prozent. Einzelne Modelle, wie der Skoda Kodiaq, bieten einen Restwert von über 65 Prozent und schlagen damit den Klassendurchschnitt.
Konkretes Beispiel: Kosten nach Fahrzeugklassen
Beim Fiat Panda (Kleinwagen) summieren sich monatliche Gesamtkosten auf rund 423 Euro, davon entfallen 158 Euro auf Wertverlust. Beim VW Golf (Mittelklasse) steigen die Kosten auf 625 Euro monatlich – hier verschlingt der Wertverlust 347 Euro. Oberklasse-Modelle wie der Mercedes SLC erreichen bis zu 1.207 Euro, mit einem Kapitalverlust von 717 Euro pro Monat. Diese Schere erklärt, warum das Auto oft das teuerste Gut im Hausstand bleibt.
Der Wertverlust ist meist größer als alle anderen Kostenblöcke zusammen. Eine bewusste Fahrzeugwahl und längere Haltedauer reduzieren diesen finanziellen Druck. Bei Elektroautos können politische Entscheidungen und neue Technik auf den Restwert durchschlagen.
Schauen Sie sich doch einmal eine Übersicht all unserer spannenden Themen an
Strategien zur Kostenkontrolle und Optimierung
Werterhalt und Budgetkontrolle durch strategische Entscheidungen
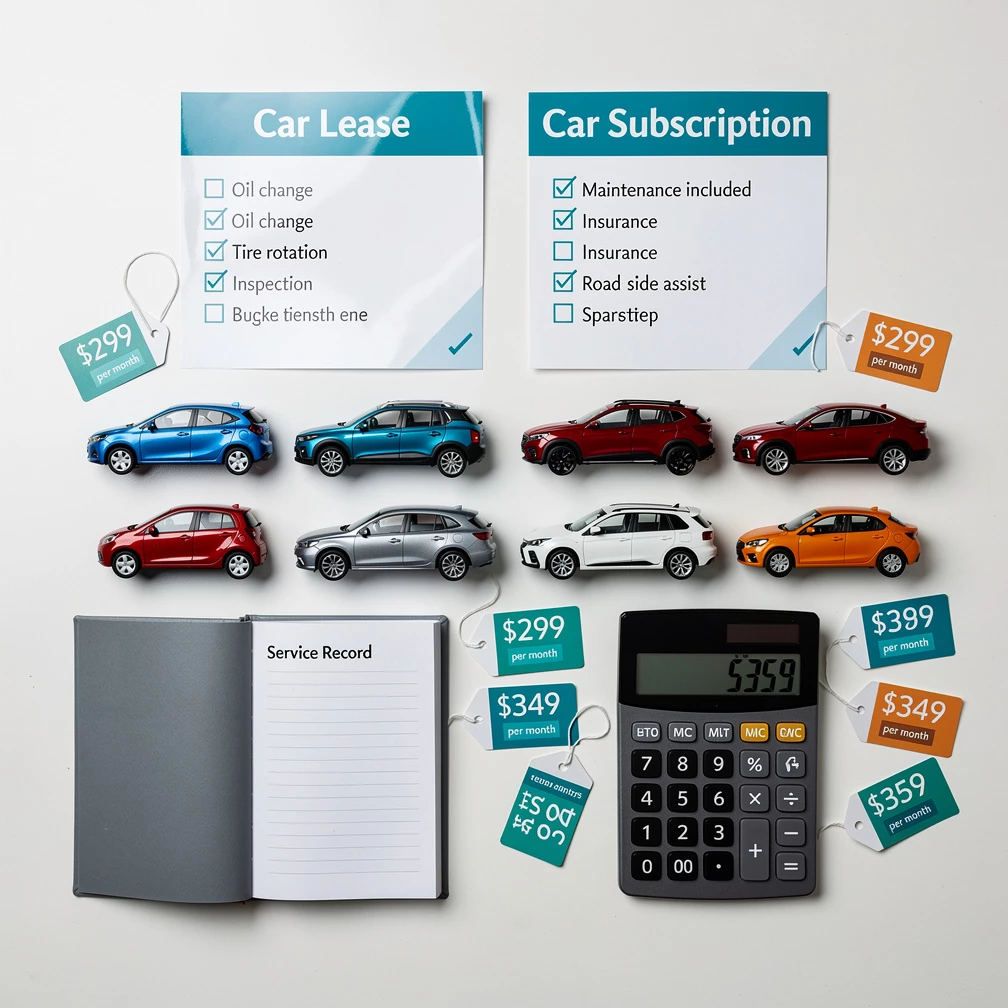
Die wichtigste Stellschraube für geringere monatliche Kosten bleibt die Fahrzeugwahl. Der ADAC empfiehlt: Fahrzeuge mit überdurchschnittlichem Werterhalt und solider Zuverlässigkeit wählen. Leasing und Auto-Abos bieten sich für jene an, die kein Risiko beim Restwert eingehen wollen – sie beinhalten oft Wartung und Reparatur und bieten eine klar umrissene monatliche Rate. Versicherungsvergleiche sparen bares Geld, insbesondere bei Alterswechsel oder Zweitwagen.
Langfristige Wartung und Pflege
Ein gepflegtes Wartungsheft sichert nicht nur die Zuverlässigkeit, sondern verhindert Überraschungskosten. Der Fachhandel empfiehlt, Inspektionsintervalle nie zu verlängern und Originalteile einzusetzen. Effizienter Fahrstil senkt Verbrauch, schont Verschleißteile und hält die Reparaturkosten gering.
Vorteile & Nachteile auf einen Blick
Vorteile
- Mobilität und Flexibilität im Alltag
- Unabhängigkeit von Fahrplänen und Wartezeiten
Nachteile
- Hoher Wertverlust besonders in den ersten Jahren
- Unterschätzte Fix- und Reparaturkosten
Checkliste für die Praxis
- Gesamtkosten inkl. Wertverlust realistisch kalkulieren
- Kfz-Versicherung jährlich vergleichen und optimieren
- Werkstattkosten laufend im Haushalt einplanen
- Modell mit geringem Wertverlust bevorzugen
Weitere Informationen und Praxistipps
Eine detaillierte Übersicht zu konkreten Autokosten bieten ADAC-Fahrzeugvergleiche oder die Kostenberater der Verbraucherzentralen. Wer Modellwechsel, Neuanschaffung oder Leasing plant, sollte Restwerte analysieren und sich zu Versicherungskonditionen beraten lassen. Der offizielle CO₂-Ausstoß findet sich in der Zulassungsbescheinigung Teil 1. Weiterführende Artikel zur Fahrzeugpflege, zu Fahrerverhalten oder zu rechtlichen Pflichten bietet unser Blog.
Zielgruppen im Blick
Perspektive für 20–40 Jahre
Junge Erwachsene profitieren vom bewussten Einstieg ins Thema Fahrzeugkosten und Finanzierung. Durch Tarifvergleiche und die Wahl eines effizienten Modells lassen sich gerade in der Familiengründungsphase große Summen sparen. Leasing ist aufgrund der Planbarkeit attraktiv, falls große Anschaffungen wie Immobilien auf dem Plan stehen.
Perspektive für 40–60 Jahre
In der Lebensmitte steigt häufig der Mobilitätsbedarf durch Job, Familie und Freizeit. Ein realistisch kalkuliertes Autobudget schützt vor Belastungen. Gerade in dieser Lebensphase lohnt es sich, auf Restwert-starke Modelle und flexible Versicherungen zu setzen. Auch die Wechselwirkung mit anderen Krediten oder familiären Investments sollte bedacht werden.
Perspektive ab 60
Im Ruhestand oder bei (Teil-)Berentung steigen die Kfz-Versicherungskosten leicht an, vor allem bei Neuverträgen. Wer flexibel mobil bleiben möchte, setzt am besten auf bewährte, wartungsarme Fahrzeuge und orientiert sich an verlässlichen Wertverlustprognosen. Eine intensive Pflege und regelmäßige Servicetermine erhalten die sichere Mobilität im Alltag.
„Transparenz über alle Kostenkomponenten ist die effektivste Form der finanziellen Freiheit – denn nur wer den Wertverlust kennt, behält die Kontrolle über sein Mobilitätsbudget.“
ADAC Praxisleitfaden Kostenkontrolle Automobil 2024
Individuelle Unfallabwicklung schnell und sicher: Lassen Sie sich jetzt beraten und melden Sie Ihren Schaden direkt online. Unser Team betreut Sie persönlich und kostenfrei.
Jetzt KontaktWeitere Stichwörter zu diesem Artikel
Das könnte Sie auch interessieren

Lebenshaltungskosten in der Umgebung von Hattingen im Check

Dupes: Günstige Alternativen zu Designerdüften und Elektronik
Urlaub in der Umgebung von Hattingen mit Hund

Hotel zur Traube Velbert: Tradition und Gastfreundschaft

Stromausfall: So viel Vorsorge ist sinnvoll – Expertenrat & Praxis-Tipps


